Préstamo personal o tarjeta de crédito: ¿qué sale más barato para un gasto grande?
¿Necesitas $8,000? Comparamos préstamo personal y tarjeta de crédito: pago mensual, intereses y comisiones, para que elijas la opción más barata.
Qué es un préstamo de consolidación, cuánto puedes ahorrar con un ejemplo real de $10,000 en tarjetas, sus riesgos y cómo conseguir la mejor tasa.
Si tienes varias deudas con intereses altos, sobre todo de tarjetas de crédito, un préstamo de consolidación puede ayudarte a pagar menos intereses y tener un solo pago al mes. Pero no es magia: funciona solo si cambias los hábitos que crearon la deuda.
Es un préstamo personal que usas para pagar todas tus otras deudas de una vez. Desde ese momento, solo debes el préstamo, con:
Imagina que debes $10,000 en tarjetas con una APR media del 24%, y te ofrecen un préstamo de consolidación al 13% APR a 36 meses.
Si en vez de eso sigues pagando los mismos $337 al mes en tus tarjetas al 24%:
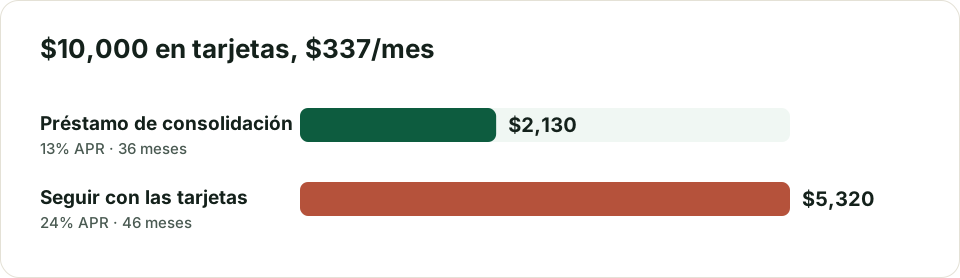
Ahorro: unos $3,190 y 10 meses menos de deuda, con el mismo pago mensual.
Cuidado con la “liquidación de deudas” (debt settlement): no es lo mismo que la consolidación. Esas empresas te piden dejar de pagar para negociar un descuento, lo que puede dañar gravemente tu crédito, y muchas cobran comisiones altas.
¿Un préstamo de consolidación baja mi puntaje? Al principio puede bajar un poco por la consulta dura y la cuenta nueva. Con pagos a tiempo y tarjetas en cero, normalmente sube con el tiempo.
¿Debo cerrar las tarjetas después de consolidar? No necesariamente: cerrarlas puede subir tu uso de crédito. Si no tienen cuota anual, guárdalas y no las uses.
¿Puedo consolidar préstamos estudiantiles? Existen programas específicos, pero ten cuidado con los préstamos federales de EE. UU.: refinanciarlos con un préstamo privado te hace perder protecciones como los planes de pago según ingresos.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las cifras del ejemplo son ilustrativas; las tasas reales dependen de tu crédito y del prestamista. Lee nuestro Aviso legal.
¿Necesitas $8,000? Comparamos préstamo personal y tarjeta de crédito: pago mensual, intereses y comisiones, para que elijas la opción más barata.
Qué es el ITIN, quién puede pedirlo, qué documentos necesitas, cómo llenar el Formulario W-7, cuánto tarda y para qué sirve (y para qué no).